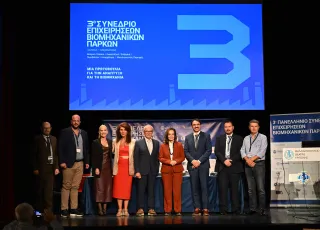

Το υψηλό ενεργειακό κόστος και η εξάρτηση από εισαγόμενη ενέργεια αποτελούν τις σημαντικότερες αδυναμίες της ελληνικής βιομηχανίας, περιορίζοντας την ανταγωνιστικότητά της και τη δυνατότητα υλοποίησης νέων επενδύσεων. Η εικόνα αποτυπώνεται στη μελέτη της Deloitte, που εκπονήθηκε για λογαριασμό του Συνδέσμου Βιομηχανιών Ελλάδος (ΣΒΕ) , παρουσιάστηκε την Πέμτπη 5/11 και συγκρίνει τις επιδόσεις της ελληνικής μεταποίησης με εκείνες άλλων 23 κρατών-μελών της ΕΕ.
Σύμφωνα με τα ευρήματα, η Ελλάδα καταλαμβάνει την 24η και τελευταία θέση στην ενεργειακή διάσταση, η οποία περιλαμβάνει το ενεργειακό περιβάλλον και την αξιοπιστία των δικτύων. Την ίδια στιγμή, η τιμή ηλεκτρικής ενέργειας για τις βιομηχανικές επιχειρήσεις διαμορφώνεται σε 0,13 ευρώ ανά κιλοβατώρα, έναντι 0,10 ευρώ κατά μέσο όρο στις χώρες σύγκρισης.
Ιδιαίτερα αποκαλυπτικό, μάλιστα, είναι το γεγονός ότι το 72% των επιχειρήσεων θεωρεί το ενεργειακό κόστος σημαντικό εμπόδιο για την πραγματοποίηση επενδύσεων, ποσοστό διπλάσιο από τον μέσο όρο που καταγράφεται στην ΕΕ. Με άλλα λόγια, η ενεργειακή επιβάρυνση δεν επηρεάζει μόνο το λειτουργικό κόστος των μονάδων, αλλά περιορίζει και την αναπτυξιακή τους δυνατότητα.
Ενεργειακή εξάρτηση και αδυναμίες δικτύων
Η ενεργειακή εικόνα της χώρας παρουσιάζει, πάντως, σημαντικές αντιθέσεις. Η Ελλάδα καταλαμβάνει την τέταρτη θέση στην ενεργειακή ένταση της μεταποίησης, ωστόσο βρίσκεται στην 23η θέση ως προς την ενεργειακή διαφοροποίηση και την εξάρτηση από εισαγωγές. Η χαμηλή επίδοση αναδεικνύει την ανάγκη ενίσχυσης της ενεργειακής ασφάλειας και διαμόρφωσης ενός πιο ανταγωνιστικού και ανθεκτικού ενεργειακού συστήματος για τη βιομηχανία.
Το πρόβλημα συνδέεται και με τις υποδομές. Η χώρα βρίσκεται στην 14η θέση στη συνολική διάσταση των υποδομών, δικτύων και μεταφορών, αλλά στην 20ή ως προς τις φυσικές υποδομές. Ιδιαίτερα αρνητική είναι η εικόνα του σιδηροδρομικού δικτύου, καθώς η Ελλάδα κατατάσσεται τελευταία στην πυκνότητά του και στην 23η θέση ως προς τη συμμετοχή του στις χερσαίες εμπορευματικές μεταφορές.
Η βελτίωση των ενεργειακών και μεταφορικών υποδομών αποτελεί κρίσιμο παράγοντα για τη μείωση του κόστους παραγωγής και διακίνησης, αλλά και για την ενίσχυση της θέσης της ελληνικής βιομηχανίας στις διεθνείς αλυσίδες αξίας.
Η χαμηλή παραγωγικότητα επιβαρύνει την ανταγωνιστικότητα
Πέρα από την ενέργεια, η μελέτη καταγράφει σοβαρές αδυναμίες στην παραγωγικότητα και την αποδοτικότητα, όπου η Ελλάδα βρίσκεται στην 23η θέση. Η συμμετοχή της μεταποίησης στο ελληνικό ΑΕΠ ανέρχεται σε 9%, έναντι 14% στον ευρωπαϊκό μέσο όρο, ενώ οι επενδύσεις και ο ακαθάριστος σχηματισμός παγίου κεφαλαίου παραμένουν περιορισμένοι.
Στο επιχειρηματικό περιβάλλον η χώρα κατατάσσεται στην 21η θέση. Ιδιαίτερα χαμηλές είναι οι επιδόσεις στη χρηματοδότηση και στην ποιότητα των θεσμών, όπου βρίσκεται στην 23η θέση. Παράλληλα, ο μέσος χρόνος έκδοσης άδειας λειτουργίας φτάνει τις 64 ημέρες, έναντι 43 ημερών στον μέσο όρο της ΕΕ.
Αδυναμίες καταγράφονται και στις ψηφιακές δεξιότητες, όπου η Ελλάδα βρίσκεται στην 22η θέση, ενώ η υιοθέτηση προηγμένων τεχνολογιών και η χρήση βιομηχανικών ρομπότ παραμένουν περιορισμένες. Τα ευρήματα υπογραμμίζουν ότι η ανταγωνιστικότητα δεν εξαρτάται μόνο από την τιμή της ενέργειας, αλλά και από την τεχνολογική αναβάθμιση, την παραγωγικότητα και την πρόσβαση σε κεφάλαια.
Το χαμηλό κόστος εργασίας το ισχυρότερο πλεονέκτημα
Στον αντίποδα, το σημαντικότερο συγκριτικό πλεονέκτημα της ελληνικής βιομηχανίας εντοπίζεται στο κόστος εργασίας, όπου η χώρα καταλαμβάνει την πρώτη θέση μεταξύ των 24 κρατών. Διευκρινίζεται ότι ο συγκεκριμένος δείκτης αποτυπώνει την επίδραση του κόστους εργασίας στην ανταγωνιστικότητα και όχι το απόλυτο ύψος των μισθών. Η επίδοση συνδέεται, ωστόσο, με τη χαμηλή μισθολογική βάση της χώρας.
Θετικές είναι επίσης οι επιδόσεις στην ανταγωνιστικότητα τιμών και ποιότητας των προϊόντων, όπου η Ελλάδα βρίσκεται στην πέμπτη θέση, καθώς και στη δημιουργία τεχνολογίας και γνώσης, όπου καταλαμβάνει την ένατη θέση. Επιπλέον, βρίσκεται στη δεύτερη θέση ως προς το ποσοστό των μεταποιητικών επιχειρήσεων που εισήγαγαν νέα ή σημαντικά βελτιωμένα προϊόντα και στην τρίτη θέση ως προς την αύξηση του όγκου της μεταποιητικής παραγωγής, με άνοδο 16,2% το 2025 έναντι του 2021.
Συνολικά, πάντως, η Ελλάδα εντάσσεται στην ομάδα των χωρών με χαμηλή ανταγωνιστικότητα, μαζί με την Πολωνία, την Ουγγαρία και την Κροατία.
ΣΒΕ: Αναγκαία μια συνεκτική πολιτική για τη βιομηχανία
Στο φόντο αυτό, την ανάγκη διαμόρφωσης ενιαίου σχεδιασμού για την ενίσχυση της βιομηχανικής ανταγωνιστικότητας υπογράμμισε η πρόεδρος του ΣΒΕ, Λουκία Σαράντη. Όπως ανέφερε, στόχος της πρωτοβουλίας είναι η συστηματική και αντικειμενική μέτρηση των επιδόσεων της ελληνικής βιομηχανίας, μέσα από έναν ετήσιο μηχανισμό που θα συνδυάζει τον δείκτη ανταγωνιστικότητας, την έρευνα στις επιχειρήσεις και προτάσεις πολιτικής.
Η κ. Σαράντη έθεσε ως βασικές προτεραιότητες την ανταγωνιστική ενέργεια, τους αποτελεσματικούς θεσμούς, τις επενδύσεις, την τεχνολογία και τις δεξιότητες, καθώς και την αναβάθμιση των δικτύων και των υποδομών. Παράλληλα, ζήτησε συντονισμό μεταξύ των συναρμόδιων υπουργείων, με κοινές προτεραιότητες και συμπληρωματικές δράσεις.
Από την πλευρά του, ο αντιπρόεδρος της κυβέρνησης Κωστής Χατζηδάκης αναφέρθηκε στην πρόοδο της ελληνικής βιομηχανίας, σημειώνοντας ότι το μερίδιό της στην Ακαθάριστη Προστιθέμενη Αξία αυξήθηκε από 13,8% το 2019 σε 15,8% το 2025. Παράλληλα, οι εξαγωγές αγαθών έφτασαν τα 48 δισ. ευρώ το 2025 και δημιουργήθηκαν περισσότερες από 60.000 νέες θέσεις εργασίας.
Ειδικά για το ενεργειακό κόστος, ο κ. Χατζηδάκης αναφέρθηκε σε παρεμβάσεις για τη στήριξη της βιομηχανίας, μεταξύ των οποίων η μείωση των χρεώσεων ΥΚΩ κατά 50% και μέτρα που, όπως είπε, αναμένεται να μειώσουν το ενεργειακό κόστος της βιομηχανίας κατά περίπου 100 εκατ. ευρώ στην επόμενη πενταετία.