
Ο κίνδυνος για σημαντικά υψηλότερες τιμές του TTF αυτόν τον χειμώνα αυξάνεται, όπως σημειώνει η Goldman Sachs, υπογραμμίζοντας πως οι τρέχουσες προβλέψεις της ενδέχεται να αποδειχθούν συντηρητικές. Όπως τονίζει, άλλωστε η αγορά αποτιμά ήδη έναν πολύ δύσκολο χειμώνα για το φυσικό αέριο στην Ευρώπη λόγω χαμηλής προσφοράς και πιο κρύου καιρού.
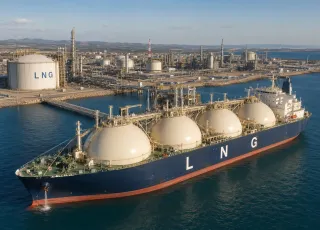
Ειδικότερα, όπως επισημαίνει η Goldman Sachs, η τιμή του ευρωπαϊκού φυσικού αερίου TTF σημειώνει άνοδο 8% σε εβδομαδιαία βάση, φτάνοντας τα 95 ευρώ/MWh, ενώ και το συμβόλαιο του TTF για τον Δεκέμβριο του 2026 διαμορφώνεται επίσης στα 95 ευρώ/MWh. Αυτό υποδηλώνει ότι η αγορά εκτιμά σε 73% (έναντι 51% την προηγούμενη εβδομάδα) την πιθανότητα να υπάρξει χαμηλή προσφορά LNG από τη Μέση Ανατολή κατά τη διάρκεια του χειμώνα.
Ο υπολογισμός αυτός, όπως εξηγεί, βασίζεται στο επίπεδο τιμολόγησης του συμβολαίου TTF για τον Δεκέμβριο του 2026, σε σύγκριση με το βασικό σενάριο της τράπεζας για 70 ευρώ/MWh —το οποίο προβλέπει αυξημένη προσφορά κατά τον χειμώνα— και το εναλλακτικό σενάριο για 105 ευρώ/MWh) —το οποίο προβλέπει χαμηλή προσφορά κατά τον χειμώνα.
Η Goldman επισημαίνει πως το βασικό της σενάριο υποθέτει ότι οι εξαγωγές LNG από τον Περσικό Κόλπο θα συνεχίσουν να βελτιώνονται σταδιακά, φτάνοντας τα 2/3 των κανονικών επιπέδων τον Ιανουάριο του 2027 και ένα μέγιστο ποσοστό 83% των κανονικών επιπέδων (λαμβάνοντας υπόψη τις μακροπρόθεσμες ζημιές στις υποδομές εξαγωγών του Κατάρ) τον Φεβρουάριο του 2027. Το σενάριό της για χαμηλή προσφορά κατά τη διάρκεια του χειμώνα υποθέτει ότι οι ροές LNG θα παραμείνουν στο 25% των κανονικών επιπέδων καθ' όλη τη διάρκεια του χειμώνα (Νοέμβριος 2026 – Μάρτιος 2027).
Όπως τονίζει η αμερικάνικη τράπεζα, η αύξηση στο ασφάλιστρο κινδύνου (risk premium) του TTF συνάδει με την ενίσχυση της αβεβαιότητας που επικρατεί στην αγορά σχετικά με προσφορά ενέργειας από τη Μέση Ανατολή.
Συγκεκριμένα, τονίζει η Goldman, αν και οι εξαγωγές LNG από τον Περσικό Κόλπο κατά τον τρέχοντα μήνα κυμαίνονται κατά μέσο όρο στο 30% των κανονικών επιπέδων —ποσοστό υψηλότερο από το 20% που προέβλεπε στο βασικό της σενάριο για τον Οκτώβριο—, οι επιθέσεις εναντίον δεξαμενόπλοιων κοντά στα Στενά του Ορμούζ, νωρίτερα αυτόν τον μήνα, έχουν καταστήσει ασταθή τον αριθμό των καθημερινών διελεύσεων πλοίων και έχουν δημιουργήσει μεγάλη αβεβαιότητα για τον μελλοντικό εφοδιασμό.
Είναι σημαντικό να σημειωθεί ότι, όπως προσθέτει, σύμφωνα με στοιχεία από το κέντρο UK Maritime Trading Operations, ο αριθμός των επιθέσεων κατά δεξαμενόπλοιων έχει μειωθεί τις τελευταίες 10 ημέρες, γεγονός που υποδηλώνει μια πιθανή ανάκαμψη των ενεργειακών εξαγωγών από τη Μέση Ανατολή το επόμενο διάστημα.
Παρά την αστάθεια στον εφοδιασμό με LNG από τη Μέση Ανατολή, τα ισοζύγια στη Βορειοδυτική Ευρώπη παρουσίασαν οριακή χαλάρωση σε εβδομαδιαία βάση, κυρίως λόγω του θερμότερου καιρού τον Οκτώβριο, τονίζει η αμερικάνικη τράπεζα. Πλέον αναμένει ότι ο μήνας θα κλείσει με τα περιφερειακά αποθέματα φυσικού αερίου στο 64% της χωρητικότητάς τους (έναντι 63% προηγουμένως).
Ωστόσο, όπως επισημαίνει, παρόλο που ο Οκτώβριος έκλεισε με θερμοκρασίες σημαντικά υψηλότερες από τον μέσο όρο, οι προβλέψεις για τον Νοέμβριο στη Βορειοδυτική Ευρώπη δείχνουν πλέον ψυχρότερες συνθήκες.
Εντωμεταξύ, όπως προσθέτει η Goldman Sachs, η ζήτηση για LNG από την Ασία ενισχύεται, καθώς οι εισαγωγές LNG της Κίνας κατά τις δύο τελευταίες εβδομάδες παρουσίασαν αύξηση σε ετήσια βάση, παρά το γεγονός ότι η εγχώρια ζήτηση για φυσικό αέριο παρέμεινε υποτονική τον Σεπτέμβριο. Η αμερικάνικη τράπεζα εκτιμά ότι η άνοδος των εισαγωγών LNG στην Κίνα συνάδει με τις προσπάθειες της χώρας να αναπληρώσει τα αποθέματα φυσικού αερίου ενόψει του χειμώνα, με την αύξηση των αποθεμάτων που καταγράφηκε τον Σεπτέμβριο να υπερβαίνει τις προσδοκίες της.
Επίσης, όσον αφορά τη συμφωνία του Κατάρ για την αγορά αμερικανικού LNG, η οποία ανακοινώθηκε την περασμένη εβδομάδα, κατά την Goldman Sachs, αντικατοπτρίζει μια προσπάθεια για μακροπρόθεσμη γεωγραφική διαφοροποίηση του εφοδιασμού από το Κατάρ – και, ενδεχομένως, μια έμμεση αύξηση του μεριδίου αγοράς του.
Θεωρούμε ωστόσο ότι η συμφωνία αυτή προσφέρει ελάχιστες, έως μηδαμινές, ενδείξεις σχετικά με την πιθανή διάρκεια της τρέχουσας σύγκρουσης στη Μέση Ανατολή, για δύο λόγους, τους εξής:
1) ο χρονικός ορίζοντας των παραδόσεων αφορά το μέλλον (2030-2054), ενώ οι εξαγωγές LNG από το Κατάρ έχουν ήδη παρουσιάσει μια μερική ανάκαμψη, παρά το ασταθές περιβάλλον στη Μέση Ανατολή, και
2) το Κατάρ ανακοίνωσε πρόσφατα ότι ολοκληρώνεται η κατασκευή για την επέκταση της εγχώριας δυναμικότητας εξαγωγών LNG, με τις εκτιμήσεις να κάνουν λόγο για έναρξη των εξαγωγών κατά το πρώτο τρίμηνο του 2027.