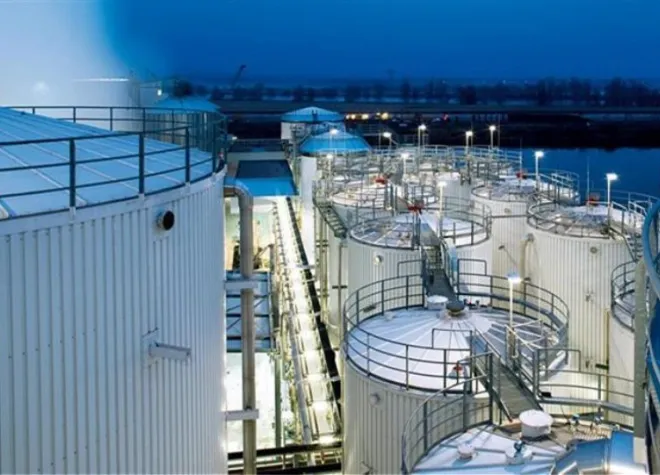

Μια νέα και ίσως περισσότερο σύνθετη ενεργειακή κρίση βρίσκεται σε πλήρη εξέλιξη. Αυτήν τη φορά, το βασικό πρόβλημα δεν είναι η επάρκεια αργού πετρελαίου, αλλά η δυνατότητα μετατροπής του σε ντίζελ, βενζίνη, καύσιμα αεροπορίας και άλλα προϊόντα που κινούν την παγκόσμια οικονομία.
Τα διυλιστήρια έχουν εξελιχθεί στο σημαντικότερο «σημείο ασφυξίας» της διεθνούς ενεργειακής αλυσίδας. Οι ταυτόχρονες πολεμικές συγκρούσεις στο Ιράν και στην Ουκρανία αποκάλυψαν πόσο μεγάλη είναι η εξάρτηση της παγκόσμιας αγοράς ντίζελ από δύο γεωγραφικές ζώνες: τη Μέση Ανατολή και τη Ρωσία.
Κατά την προηγούμενη δεκαετία, τα κράτη του Περσικού Κόλπου και η Ρωσία επένδυσαν δεκάδες δισεκατομμύρια δολάρια στην κατασκευή, την επέκταση και τον εκσυγχρονισμό διυλιστηρίων. Στόχος τους ήταν να αυξήσουν το μερίδιό τους στην ιδιαίτερα προσοδοφόρα διεθνή αγορά πετρελαϊκών προϊόντων.
Η στρατηγική αυτή απέδωσε. Παράλληλα, όμως, δημιούργησε μια νέα μορφή εξάρτησης: ο κόσμος μπορεί να έχει πρόσβαση σε αργό πετρέλαιο, αλλά δεν διαθέτει αρκετή πλεονάζουσα διυλιστική δυναμικότητα εκτός των συγκεκριμένων περιοχών.
Ιστορικό ράλι στο ντίζελ
Οι συνέπειες αποτυπώνονται ήδη στις τιμές. Στις ΗΠΑ, η τιμή του ντίζελ ξεπέρασε για πρώτη φορά τα 6 δολάρια ανά γαλόνι και την Παρασκευή εκτοξεύθηκε στα 6,45 δολάρια.
Το ντίζελ αποτελεί το βασικό καύσιμο για τις οδικές εμπορευματικές μεταφορές, τη γεωργία, τα βαρέα μηχανήματα, τη βιομηχανία και τη ναυτιλία. Επομένως, η αύξηση της τιμής του δεν περιορίζεται στα πρατήρια, αλλά μεταφέρεται σταδιακά στο κόστος σχεδόν κάθε προϊόντος και υπηρεσίας.
Ήδη καταγράφονται ελλείψεις σε πρατήρια της αγροτικής Βραζιλίας, στη Λιβύη και σε αφρικανικά κράτη που δυσκολεύονται να ανταγωνιστούν τους πλουσιότερους αγοραστές για την εξασφάλιση φορτίων. Πρόκειται για μία κρίση στην οποία δεν αντιμετωπίζουν όλοι οι εισαγωγείς το ίδιο πρόβλημα: ορισμένοι πληρώνουν ακριβότερα, ενώ άλλοι δεν μπορούν να βρουν καύσιμο σε οποιαδήποτε τιμή.
Η διαφορά ανάμεσα στην τιμή του αργού και στην τιμή του ντίζελ –το λεγόμενο περιθώριο διύλισης– έχει φτάσει σε ιστορικά υψηλά επίπεδα σε αρκετές αγορές. Η εξέλιξη δείχνει ότι η έλλειψη βρίσκεται πλέον κυρίως στο τελικό προϊόν και όχι κατ’ ανάγκη στην πρώτη ύλη.
Τριπλάσιο το πλήγμα από τον Περσικό Κόλπο
Η στενότητα στο Στενό του Ορμούζ έχει υποχρεώσει το Κουβέιτ, τα Ηνωμένα Αραβικά Εμιράτα και το Ιράκ να περιορίσουν δραστικά τις εξαγωγές ντίζελ. Ταυτόχρονα, η κλιμάκωση των επιθέσεων των Χούθι δυσχεραίνει τις εξαγωγές από τα σαουδαραβικά διυλιστήρια της Ερυθράς Θάλασσας, περιορίζοντας και τη βασική εναλλακτική διαδρομή παράκαμψης των Στενών.
Σύμφωνα με στοιχεία του Διεθνούς Οργανισμού Ενέργειας, οι ποσότητες ντίζελ που έχουν εγκλωβιστεί ή αποσυρθεί από την αγορά εξαιτίας των προβλημάτων στον Περσικό Κόλπο είναι περίπου τριπλάσιες από τις απώλειες ρωσικών εξαγωγών, σε σύγκριση με τα επίπεδα πριν από τον πόλεμο με το Ιράν.
Η επισήμανση έχει ιδιαίτερη σημασία, καθώς ο Αμερικανός πρόεδρος Ντόναλντ Τραμπ απέδωσε το μεγαλύτερο μέρος της αύξησης των τιμών στις ουκρανικές επιθέσεις κατά των ρωσικών διυλιστηρίων. Τα δεδομένα του IEA δείχνουν, όμως, ότι η διαταραχή στη Μέση Ανατολή έχει ακόμη μεγαλύτερο βάρος.
Την ίδια στιγμή, οι ολοένα αποτελεσματικότερες ουκρανικές επιθέσεις έχουν προκαλέσει σοβαρές ζημιές στη ρωσική διυλιστική υποδομή, οδηγώντας σε κατακόρυφη πτώση των εξαγωγών. Η Ρωσία έχει ήδη επιβάλει αυστηρούς περιορισμούς, προκειμένου να προστατεύσει την εσωτερική της αγορά.
Όπως σημειώνει ο αναλυτής πετρελαϊκών αγορών του IEA, Ντέιβιντ Μάρτιν, η παγκόσμια αγορά ντίζελ γίνεται στενότερη από οποιαδήποτε άλλη περίοδο του παρελθόντος.
Οι ΗΠΑ σε ρόλο προμηθευτή τελευταίας καταφυγής
Μέσα σε αυτό το περιβάλλον, οι ΗΠΑ έχουν αναδειχθεί σε παραγωγό τελευταίας καταφυγής για το ντίζελ και τα υπόλοιπα διυλισμένα προϊόντα. Τα αμερικανικά διυλιστήρια λειτουργούν κοντά στα όρια των δυνατοτήτων τους, περιορίζοντας όπου μπορούν την παραγωγή βενζίνης και αεροπορικών καυσίμων για να αυξήσουν την παραγωγή ντίζελ.
Η προσπάθεια, όμως, δεν επαρκεί για να καλύψει το κενό που άφησαν η Μέση Ανατολή και η Ρωσία.
Παράλληλα, στην Ουάσιγκτον ενισχύονται οι πολιτικές πιέσεις για απαγόρευση των εξαγωγών ντίζελ, με στόχο την αποκλιμάκωση των εγχώριων τιμών πριν από τις ενδιάμεσες εκλογές. Ο Ρεπουμπλικανός βουλευτής Τιμ Μπέρτσετ κατέθεσε ήδη σχετικό νομοσχέδιο, ενώ ο επικεφαλής της ρεπουμπλικανικής πλειοψηφίας στη Γερουσία Τζον Θουν δήλωσε ανοικτός στην εξέταση της πρότασης.
Μια τέτοια απόφαση θα μπορούσε να προσφέρει πρόσκαιρη ανακούφιση στους Αμερικανούς καταναλωτές. Για την υπόλοιπη παγκόσμια αγορά, όμως, θα αποτελούσε νέο ισχυρό σοκ. Οι αμερικανικές ποσότητες είναι πλέον κρίσιμες για την Ευρώπη και τη Λατινική Αμερική.
Ακόμη μεγαλύτερος είναι ο φόβος ότι μία αμερικανική απαγόρευση θα προκαλούσε ντόμινο προστατευτισμού. Η Κίνα έχει ήδη περιορίσει τις εξαγωγές των διυλιστηρίων της και η Ινδία έχει επιβάλει φόρο στις εξαγωγές ντίζελ και βενζίνης. Εάν οι χώρες αρχίσουν να κρατούν τα καύσιμα στο εσωτερικό τους, η ενιαία παγκόσμια αγορά κινδυνεύει να κατακερματιστεί σε εθνικές αγορές με άνιση πρόσβαση και πολύ διαφορετικές τιμές.
Πώς δημιουργήθηκε η νέα εξάρτηση
Η σημερινή κρίση έχει τις ρίζες της στις επενδυτικές αποφάσεις της τελευταίας δεκαετίας. Οι κρατικές πετρελαϊκές εταιρείες της Μέσης Ανατολής κατασκεύασαν τεράστιες μονάδες, την ώρα που οι δυτικές επιχειρήσεις περιόριζαν την έκθεσή τους στον κλάδο.
Το Κουβέιτ δημιούργησε στο Αλ Ζουρ ένα από τα μεγαλύτερα διυλιστήρια του κόσμου. Τα Ηνωμένα Αραβικά Εμιράτα επέκτειναν τη δυναμικότητα του Ρουβάις, το Ιράκ εγκαινίασε νέο διυλιστήριο στην Καρμπάλα, ενώ η Saudi Aramco κατασκεύασε δύο μεγάλες μονάδες κοντά στην Ερυθρά Θάλασσα.
Χάρη σε αυτές τις επενδύσεις, οι εξαγωγές ντίζελ από τη Μέση Ανατολή υπερδιπλασιάστηκαν μεταξύ 2017 και 2025. Το 2025 η περιοχή αντιπροσώπευε το 19% των παγκόσμιων εξαγωγών, ξεπερνώντας τη Βόρεια Αμερική και κατακτώντας την πρώτη θέση διεθνώς.
Η Ρωσία ακολούθησε διαφορετική στρατηγική. Αντί να κατασκευάσει πολλές καινούργιες μονάδες, εκσυγχρόνισε τις υπάρχουσες, αυξάνοντας την παραγωγή προϊόντων υψηλότερης αξίας. Οι ρωσικές εξαγωγές ντίζελ ενισχύθηκαν κατά περίπου ένα τρίτο μεταξύ 2017 και 2023, οπότε ξεκίνησαν οι ουκρανικές επιθέσεις κατά της διυλιστικής υποδομής.
Η υποχώρηση της Δύσης
Η επέκταση της Μέσης Ανατολής και της Ρωσίας συμπίεσε επί χρόνια τα διεθνή περιθώρια κέρδους, καθιστώντας τις επενδύσεις στη διύλιση λιγότερο ελκυστικές για τις δυτικές πετρελαϊκές εταιρείες.
Στις ΗΠΑ και στην Ευρώπη δεν έχουν δημιουργηθεί επί σχεδόν τρεις δεκαετίες αρκετά νέα διυλιστήρια μεγάλης κλίμακας, ενώ περισσότερες από δώδεκα εγκαταστάσεις έχουν κλείσει από το 2015. Έτσι, σήμερα οι δυτικές οικονομίες διαθέτουν περιορισμένα περιθώρια γρήγορης αύξησης της παραγωγής.
Οι κρατικές εταιρείες της Μέσης Ανατολής μπορούσαν να επενδύσουν με διαφορετικά κριτήρια. Η οικονομική απόδοση δεν αποτελούσε τη μοναδική προτεραιότητα, καθώς οι κυβερνήσεις ενδιαφέρονταν επίσης για τη δημιουργία θέσεων εργασίας, τη βιομηχανική ανάπτυξη και την ενεργειακή ασφάλεια.
Αντίθετα, οι δυτικές εταιρείες, αντιμετωπίζοντας χαμηλές αποδόσεις και αβεβαιότητα για τη μελλοντική ζήτηση ορυκτών καυσίμων, απέφυγαν τις επενδύσεις που απαιτούν πολλά δισεκατομμύρια και δεκαετίες λειτουργίας για να αποσβεστούν.
Το κινεζικό κλειδί
Η μοναδική χώρα εκτός Μέσης Ανατολής και Ρωσίας που διαθέτει σημαντική πλεονάζουσα διυλιστική δυναμικότητα είναι η Κίνα. Θεωρητικά, τα κινεζικά διυλιστήρια θα μπορούσαν να αυξήσουν την παραγωγή και να περιορίσουν τη διεθνή έλλειψη.
Στην πράξη, όμως, το Πεκίνο δεν έχει επιλέξει αυτή την οδό. Τα κινεζικά διυλιστήρια περιορίζουν τις αγορές αργού και δεν λειτουργούν στο μέγιστο των δυνατοτήτων τους, παρά τα εξαιρετικά υψηλά περιθώρια κέρδους στις εξαγωγές ντίζελ.
Μία πιθανή εξήγηση είναι ότι η Κίνα, ως ο μεγαλύτερος εισαγωγέας αργού πετρελαίου στον κόσμο, δεν θέλει να ενισχύσει περαιτέρω τη ζήτηση και να προκαλέσει νέα άνοδο στις διεθνείς τιμές. Επιλέγει, επομένως, να διατηρήσει εφεδρείες και να προστατεύσει τη δική της ενεργειακή ασφάλεια, αντί να λειτουργήσει ως εξισορροπητικός προμηθευτής της παγκόσμιας αγοράς.
Το νέο ενεργειακό παράδοξο
Η σημερινή κρίση αναδεικνύει ένα νέο παράδοξο: ο κόσμος μπορεί να διαθέτει αρκετά αποθέματα αργού πετρελαίου, αλλά να μην έχει αρκετά λειτουργικά διυλιστήρια στις κατάλληλες γεωγραφικές περιοχές.
Για πολλά χρόνια, η ενεργειακή ασφάλεια μετριόταν με βάση τα αποθέματα πετρελαίου, την παραγωγική ικανότητα των πετρελαιοπαραγωγών χωρών και την ασφάλεια των θαλάσσιων οδών. Πλέον, στην εξίσωση πρέπει να προστεθούν η γεωγραφική συγκέντρωση της διύλισης, η ευπάθεια των εγκαταστάσεων σε στρατιωτικές επιθέσεις και οι περιορισμοί στις εξαγωγές.