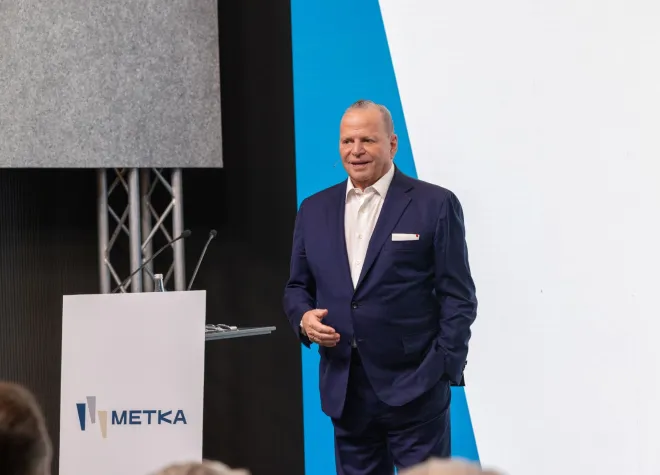

Η αντίστροφη μέτρηση για την επιστροφή της ΜΕΤΚΑ στο ελληνικό χρηματιστηριακό ταμπλό ξεκινά σήμερα με την έναρξη της δημόσιας προσφοράς και στόχο την άντληση έως 250 εκατ. ευρώ μέσω αύξησης μετοχικού κεφαλαίου. Μετά τη χθεσινή έγκριση του ενημερωτικού δελτίου από την Επιτροπή Κεφαλαιαγοράς, η εταιρεία εισέρχεται στην τελική ευθεία για την επιστροφή της στο Χ.Α. και στο Euronext Athens, περίπου οκτώ χρόνια μετά την αποχώρησή της, με το ενδιαφέρον να στρέφεται τόσο στην τελική τιμή διάθεσης όσο και στην ανταπόκριση των επενδυτών.
Το εύρος τιμής έχει οριστεί μεταξύ 10 και 11,50 ευρώ ανά μετοχή, ενώ η δημόσια προσφορά θα ολοκληρωθεί την Παρασκευή 20 Νοεμβρίου. Την ίδια ημέρα αναμένεται να προσδιοριστεί η τελική τιμή διάθεσης, ενώ στις 25 Νοεμβρίου προβλέπεται η καταβολή του αντιτίμου, η πιστοποίηση της αύξησης και η παράδοση των μετοχών στους επενδυτές. Η έναρξη διαπραγμάτευσης έχει προγραμματιστεί για την Πέμπτη 26 Νοεμβρίου.
Η συναλλαγή περιλαμβάνει την έκδοση έως 25 εκατ. νέων μετοχών, μέσω αύξησης κεφαλαίου χωρίς δικαίωμα προτίμησης των υφιστάμενων μετόχων, με στόχο την άντληση 250 εκατ. ευρώ. Παράλληλα, η METLEN, σημερινή μοναδική μέτοχος της ΜΕΤΚΑ, θα διαθέσει έως 5 εκατ. υφιστάμενους τίτλους, διατηρώντας τη δυνατότητα να προσφέρει επιπλέον 5 εκατ. μετοχές μέσω δικαιώματος υπερκατανομής (overallotment).
Επομένως, ο συνολικός αριθμός των προσφερόμενων μετοχών μπορεί να φτάσει τα 35 εκατομμύρια. Η αρχική προσφορά προβλέπει έως 15 εκατ. μετοχές για τη δημόσια προσφορά στην Ελλάδα και έως 15 εκατ. για θεσμικούς επενδυτές του εξωτερικού μέσω ιδιωτικής τοποθέτησης. Εφόσον ενεργοποιηθεί η υπερκατανομή, οι πρόσθετοι τίτλοι θα επιμεριστούν ισόποσα στα δύο σκέλη. Με την προϋπόθεση επαρκούς ζήτησης, τουλάχιστον το 40% της συνολικής προσφοράς θα κατευθυνθεί στην ελληνική δημόσια προσφορά, ενώ τουλάχιστον το 30% των μετοχών που θα διατεθούν στην Ελλάδα προβλέπεται να αφορά ιδιώτες επενδυτές.
Τι εισπράττει η ΜΕΤΚΑ και τι η METLEN
Έχει σημασία να διαχωριστούν οι δύο πηγές εσόδων της συναλλαγής. Τα 250 εκατ. ευρώ της αύξησης θα εισρεύσουν στα ταμεία της ΜΕΤΚΑ, ενώ τα έσοδα από την πώληση των υφιστάμενων μετοχών θα καταλήξουν στη METLEN. Χωρίς την ενεργοποίηση της υπερκατανομής, η συνολική αξία της προσφοράς εκτιμάται μεταξύ 300 και 307,5 εκατ. ευρώ. Εάν διατεθούν και οι επιπλέον 5 εκατ. μετοχές, μπορεί να ανέλθει στα 350-365 εκατ. ευρώ, με τα έσοδα της μητρικής από τις πωλήσεις τίτλων να φτάνουν έως τα 115 εκατ. ευρώ.
Ο αριθμός των νέων μετοχών θα εξαρτηθεί από την τελική τιμή. Στα 10 ευρώ θα χρειαστούν 25 εκατ. νέοι τίτλοι για την άντληση των 250 εκατ. ευρώ, ενώ στα 11,50 ευρώ αρκούν περίπου 21,74 εκατ. Με βάση το εύρος τιμής, η αποτίμηση της ΜΕΤΚΑ πριν από την αύξηση διαμορφώνεται περίπου στο 1-1,15 δισ. ευρώ και μετά την κεφαλαιακή ενίσχυση στο 1,25-1,40 δισ. ευρώ.
Η METLEN θα διατηρήσει τον έλεγχο της εταιρείας. Μετά την πώληση των αρχικών 5 εκατ. υφιστάμενων μετοχών, θα εξακολουθήσει να κατέχει 95,236 εκατ. τίτλους, με ποσοστό που θα κυμαίνεται μεταξύ 76,05% και 78,08%. Εάν ενεργοποιηθεί πλήρως και η υπερκατανομή, η συμμετοχή της θα περιοριστεί στις 90,236 εκατ. μετοχές ή στο 72,05%-73,98%.
Το επιχειρηματικό στοίχημα και το ανεκτέλεστο των 2,1 δισ. ευρώ
Πέρα από τη χρηματιστηριακή διάσταση, η εισαγωγή σηματοδοτεί ένα ουσιαστικό βήμα στον μετασχηματισμό της ΜΕΤΚΑ σε έναν ολοκληρωμένο όμιλο υποδομών. Η στρατηγική της δεν περιορίζεται στην παραδοσιακή κατασκευαστική δραστηριότητα, αλλά επεκτείνεται στις Συμπράξεις Δημόσιου και Ιδιωτικού Τομέα (ΣΔΙΤ), στις παραχωρήσεις και στη διαχείριση εγκαταστάσεων μέσω της Unison, επιδιώκοντας μεγαλύτερη έκθεση σε έργα με μακροχρόνιες συμβάσεις και επαναλαμβανόμενες ταμειακές ροές.
Σημαντικό εφόδιο αποτελεί το χαρτοφυλάκιο έργων. Στις 30 Ιουνίου 2026, το ανεκτέλεστο κατασκευαστικών συμβάσεων ανερχόταν σε περίπου 2,1 δισ. ευρώ, συμπεριλαμβανομένων έργων σε προχωρημένο στάδιο ανάθεσης και συμβασιοποίησης. Περίπου 1 δισ. ευρώ αφορούσε έργα που δεν είχαν ακόμη μετατραπεί στο σύνολό τους σε υπογεγραμμένες συμβάσεις. Η διοίκηση θέτει ως στόχο τη μέση ετήσια ανανέωση του ανεκτέλεστου σε επίπεδα άνω του 1 δισ. ευρώ.
Στις ΣΔΙΤ, η εταιρεία διαθέτει χαρτοφυλάκιο πέντε έργων, με την καθαρή παρούσα αξία των μελλοντικών πληρωμών διαθεσιμότητας να υπολογίζεται σε περίπου 685 εκατ. ευρώ, σε επίπεδο συνολικής αξίας των έργων. Παράλληλα, παρακολουθεί δυνητική επενδυτική δεξαμενή ΣΔΙΤ ύψους 5,3 δισ. ευρώ, από την οποία 3,3 δισ. ευρώ αφορούν ενεργούς διαγωνισμούς και 2 δισ. ευρώ έργα που αναμένεται να προκηρυχθούν. Επιπλέον, εξετάζονται ευκαιρίες σε παραχωρήσεις αυτοκινητοδρόμων περίπου 2 δισ. ευρώ.
Στο χαρτοφυλάκιο των έργων που αναδεικνύουν τη διεύρυνση των δραστηριοτήτων της περιλαμβάνονται ο Βόρειος Οδικός Άξονας Κρήτης (ΒΟΑΚ), το Flyover Θεσσαλονίκης, οι 17 σχολικές μονάδες μέσω ΣΔΙΤ, η επέκταση του προβλήτα 6 στον ΟΛΘ και το Voria Project στο Μαρούσι.
Οι οικονομικές επιδόσεις και οι στόχοι
Η αναπτυξιακή στρατηγική στηρίζεται και στη σημαντική βελτίωση των οικονομικών μεγεθών. Το 2025 ο κύκλος εργασιών της ΜΕΤΚΑ ανήλθε σε 688,8 εκατ. ευρώ, έναντι 363,9 εκατ. ευρώ το 2024, καταγράφοντας αύξηση περίπου 89%. Τα καθαρά κέρδη υπερδιπλασιάστηκαν, στα 85 εκατ. ευρώ από 39,5 εκατ. ευρώ. Η θετική πορεία συνεχίστηκε στο πρώτο εξάμηνο του 2026, με τις πωλήσεις να φτάνουν τα 444 εκατ. ευρώ, έναντι 263,8 εκατ. ευρώ την αντίστοιχη περίοδο του 2025.
Σε επίπεδο επιχειρηματικού σχεδιασμού, η ΜΕΤΚΑ επιδιώκει περιθώριο EBITDA σε χαμηλά διψήφια επίπεδα στον κατασκευαστικό τομέα, με τις κεφαλαιουχικές δαπάνες να διατηρούνται κάτω από το 2% των εσόδων. Για τις νέες επενδύσεις ΣΔΙΤ προβλέπεται συνήθως χρηματοδοτική διάρθρωση με ίδια κεφάλαια 20%-25% και δανεισμό σε επίπεδο έργου 75%-80%, χωρίς δικαίωμα αναγωγής στον όμιλο.
Ιδιαίτερη θέση έχει ο ΒΟΑΚ, από τον οποίο εκτιμώνται έσοδα περίπου 1,6 δισ. ευρώ στη διάρκεια της παραχώρησης, με την εξέλιξή τους να εξαρτάται και από τον κυκλοφοριακό κίνδυνο. Παράλληλα, η διοίκηση θέτει ως στόχο μερισματική διανομή περίπου 35% των καθαρών κερδών, εφόσον το επιτρέπουν οι οικονομικές επιδόσεις, οι χρηματοδοτικές υποχρεώσεις και οι επενδυτικές ανάγκες.
Πού θα κατευθυνθούν τα 250 εκατ. ευρώ
Το μεγαλύτερο ενδιαφέρον, ωστόσο, βρίσκεται στον προορισμό των νέων κεφαλαίων. Σύμφωνα με το ενημερωτικό δελτίο, έως 84 εκατ. ευρώ προβλέπεται να διατεθούν την περίοδο 2026-2029 για την κάλυψη υφιστάμενων επενδυτικών δεσμεύσεων σε έργα ΣΔΙΤ και παραχωρήσεων, μεταξύ των οποίων ο ΒΟΑΚ και οι φοιτητικές εστίες του Πανεπιστημίου Δυτικής Μακεδονίας.
Τα υπόλοιπα έως 166 εκατ. ευρώ προορίζονται για νέες επενδύσεις την περίοδο 2027-2030, σε ΣΔΙΤ, παραχωρήσεις και άλλες υποδομές. Οι βασικές κατευθύνσεις περιλαμβάνουν τις μεταφορές, τα περιβαλλοντικά έργα, την ύδρευση, την άρδευση και τις κοινωνικές υποδομές. Τα συγκεκριμένα έργα δεν έχουν ακόμη οριστικοποιηθεί, καθώς η αξιοποίηση των κεφαλαίων θα εξαρτηθεί από την εξέλιξη των διαγωνισμών και τις επενδυτικές ευκαιρίες που θα προκύψουν. Παράλληλα, η εταιρεία εξετάζει επιλεγμένες δυνατότητες στην αγορά ακινήτων και στη Νοτιοανατολική Ευρώπη.
Με την εισαγωγή της, η ΜΕΤΚΑ επιχειρεί να αποκτήσει την κεφαλαιακή βάση και τη χρηματοοικονομική ευελιξία για την επόμενη φάση ανάπτυξής της. Το στοίχημα δεν είναι μόνο η επιτυχία της δημόσιας προσφοράς, αλλά η μετατροπή ενός ισχυρού κατασκευαστικού χαρτοφυλακίου σε μια ευρύτερη πλατφόρμα υποδομών, με μεγαλύτερη συμμετοχή σε μακροχρόνια έργα και σταθερότερες πηγές εσόδων.