
Το ενεργειακό κόστος αναδεικνύεται σε μία από τις πλέον κρίσιμες παραμέτρους για το μέλλον της ελληνικής βιομηχανίας, λειτουργώντας ως τροχοπέδη στην προσπάθεια προσέλκυσης νέων παραγωγικών επενδύσεων. Το πρόβλημα δεν αφορά μόνο την επιβάρυνση των επιχειρήσεων από τους λογαριασμούς ηλεκτρικής ενέργειας, αλλά αγγίζει τον πυρήνα της ανταγωνιστικότητας της ελληνικής οικονομίας, δηλαδή, το κατά πόσο η χώρα μπορεί να αποτελέσει βιώσιμη επιλογή για μια επιχείρηση που σχεδιάζει να επενδύσει στην παραγωγή.
Η παρέμβαση του προέδρου του ΣΕΒ συμπυκνώνει μια ευρύτερη ανησυχία της επιχειρηματικής κοινότητας. Η δημοσιονομική σταθερότητα, η βελτίωση του επιχειρηματικού κλίματος και η αυξημένη εμπιστοσύνη των ξένων επενδυτών αποτελούν σημαντικά βήματα, αλλά δεν αρκούν όταν το κόστος λειτουργίας μιας βιομηχανικής μονάδας παραμένει υψηλό σε σύγκριση με ανταγωνιστικές ευρωπαϊκές αγορές.
Από το ακριβό ρεύμα στην απώλεια ανταγωνιστικότητας
Για τη βιομηχανία, η ενέργεια δεν είναι μια δευτερεύουσα λειτουργική δαπάνη. Αποτελεί βασικό συντελεστή παραγωγής, ο οποίος επηρεάζει το κόστος των προϊόντων, τα περιθώρια κέρδους, τις εξαγωγικές επιδόσεις και τελικά τις αποφάσεις για νέες επενδύσεις.
Όσο μεγαλύτερη είναι η ενεργειακή ένταση μιας δραστηριότητας, τόσο περισσότερο το κόστος της ηλεκτρικής ενέργειας επηρεάζει την ανταγωνιστική της θέση. Οι επιχειρήσεις που παράγουν για τις διεθνείς αγορές καλούνται να ανταγωνιστούν παραγωγούς που ενδέχεται να έχουν πρόσβαση σε ευνοϊκότερους όρους ενέργειας. Η διαφορά αυτή μπορεί να περιορίσει τα περιθώρια των ελληνικών επιχειρήσεων, να δυσκολέψει τη διείσδυσή τους σε νέες αγορές και να επηρεάσει την απόφαση για την επέκταση της παραγωγικής τους δυναμικότητας.
Το πρόβλημα αποκτά ακόμη μεγαλύτερη διάσταση όταν εξετάζεται μέσα από το πρίσμα των επενδύσεων. Μια πολυεθνική επιχείρηση που σχεδιάζει να δημιουργήσει μια νέα παραγωγική μονάδα αξιολογεί το συνολικό κόστος εγκατάστασης και λειτουργίας, την πρόσβαση σε εργατικό δυναμικό, τις υποδομές και τη σταθερότητα του θεσμικού πλαισίου. Σε αυτή τη σύγκριση, το υψηλό ενεργειακό κόστος μπορεί να λειτουργήσει αποτρεπτικά, ακόμη και όταν άλλες παράμετροι της ελληνικής οικονομίας έχουν βελτιωθεί.
Αυτός είναι και ο λόγος για τον οποίο η ενεργειακή ανταγωνιστικότητα συνδέεται άμεσα με τον στόχο της ενίσχυσης της βιομηχανικής παραγωγής. Η Ελλάδα δεν αρκεί να εμφανίζεται ως ένας πιο σταθερός και αξιόπιστος επενδυτικός προορισμός. Πρέπει να μπορεί να προσφέρει και όρους λειτουργίας που επιτρέπουν στις επιχειρήσεις να παράγουν ανταγωνιστικά.
Οι επιδοτήσεις δεν αποτελούν μόνιμη λύση
Στη συζήτηση για το ενεργειακό κόστος, ο Σπύρος Θεοδωρόπουλος διαχώρισε την προσωρινή ανακούφιση των επιχειρήσεων από την ανάγκη αντιμετώπισης του προβλήματος σε πιο μόνιμη βάση. Οι επιδοτήσεις στην ηλεκτρική ενέργεια μπορούν να περιορίσουν πρόσκαιρα τις πιέσεις, δεν συνιστούν όμως από μόνες τους λύση για τη μακροπρόθεσμη ανταγωνιστικότητα της βιομηχανίας.
Για τις επιχειρήσεις που σχεδιάζουν επενδύσεις με ορίζοντα πολλών ετών, κρίσιμο στοιχείο δεν είναι μόνο η τιμή του ρεύματος σε μια δεδομένη χρονική στιγμή, αλλά η δυνατότητα να εκτιμήσουν με σχετική ασφάλεια το ενεργειακό κόστος που θα αντιμετωπίζουν στο μέλλον. Η προβλεψιμότητα αποτελεί βασική προϋπόθεση για τον σχεδιασμό νέων μονάδων, την αναβάθμιση του εξοπλισμού και την ανάληψη μακροπρόθεσμων επιχειρηματικών δεσμεύσεων.
Το ζητούμενο, επομένως, είναι να αντιμετωπιστεί η ενεργειακή επιβάρυνση ως διαρθρωτικό ζήτημα οικονομικής πολιτικής και όχι αποκλειστικά ως μια συγκυριακή δυσκολία που μπορεί να αντισταθμιστεί με έκτακτες ενισχύσεις. Χωρίς ανταγωνιστικότερο ενεργειακό περιβάλλον, η προσπάθεια ενίσχυσης της εγχώριας παραγωγής κινδυνεύει να προσκρούει σε ένα σταθερό μειονέκτημα κόστους.
Η έρευνα της EY επιβεβαιώνει το πρόβλημα
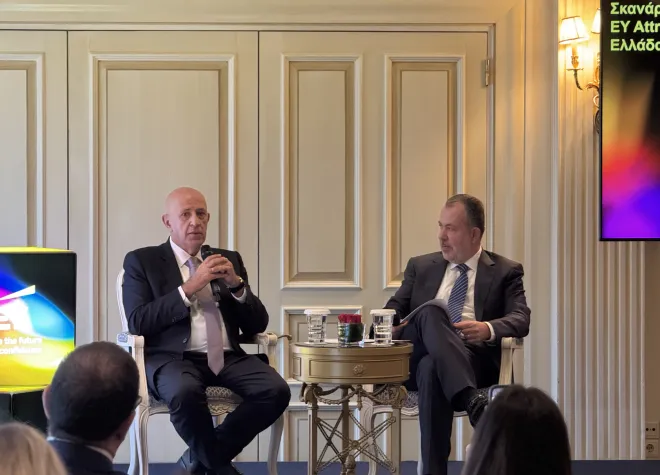
Η σημασία της ενέργειας για την επενδυτική ελκυστικότητα της χώρας αποτυπώνεται και στην έρευνα EY Attractiveness Survey Ελλάδα 2026. Το 24% των στελεχών ξένων επιχειρήσεων που συμμετείχαν στην έρευνα ανέδειξε το κόστος της ενέργειας ως ένα από τα βασικά σημεία που χρειάζονται βελτίωση, ενώ το 28% έθεσε στο επίκεντρο το ρυθμιστικό περιβάλλον και το 26% το επίπεδο καινοτομίας και έρευνας και ανάπτυξης.
Τα ευρήματα δείχνουν ότι, παρά τη βελτίωση της εικόνας της Ελλάδας, εξακολουθούν να υπάρχουν σημαντικά εμπόδια για την προσέλκυση επενδύσεων μεγαλύτερης κλίμακας και υψηλότερης προστιθέμενης αξίας.
Η έρευνα καταγράφει, πάντως, θετική δυναμική. Το 2025 πραγματοποιήθηκαν στην Ελλάδα 47 επενδυτικά έργα, αυξημένα κατά 34% σε σχέση με το 2024, όταν σε ευρωπαϊκό επίπεδο καταγράφηκε μείωση 7%. Επιπλέον, το 55% των συμμετεχόντων στελεχών ξένων επιχειρήσεων δηλώνει ότι σχεδιάζει να αναπτύξει ή να επεκτείνει τις δραστηριότητές του στη χώρα μέσα στον επόμενο χρόνο.
Η πρόκληση είναι να μετατραπεί αυτή η αυξημένη επενδυτική διάθεση σε παραγωγικές επενδύσεις με μακροχρόνιο αποτύπωμα. Και για να συμβεί αυτό, το ενεργειακό κόστος αποτελεί μία από τις βασικές μεταβλητές που πρέπει να αντιμετωπιστούν.
Το ενεργειακό κόστος στο επίκεντρο της νέας βιομηχανικής στρατηγικής
Για τον πρόεδρο του ΣΕΒ, το ενεργειακό κόστος συνδέεται με την ευρύτερη ανάγκη να ενισχυθεί η παραγωγική βάση της χώρας. Η Ελλάδα, όπως υπογράμμισε, είναι σήμερα πιο ελκυστική για τους επενδυτές σε σχέση με το παρελθόν, αλλά δεν έχει ακόμη κατακτήσει θέση μεταξύ των πλέον ανταγωνιστικών επενδυτικών προορισμών.
Στο πλαίσιο αυτό, ο κ. Θεοδωρόπουλος έδωσε ιδιαίτερη έμφαση στην ανάγκη να κατευθυνθούν περισσότερα κεφάλαια στην παραγωγή, επισημαίνοντας ότι δεν έχουν όλες οι επενδύσεις το ίδιο πολλαπλασιαστικό όφελος για την οικονομία. Μια νέα βιομηχανική μονάδα μπορεί να ενισχύσει την εγχώρια παραγωγή, να δημιουργήσει αλυσίδες προμηθευτών και να αυξήσει την παραγωγικότητα, με θετικές επιπτώσεις και στους μισθούς.
Ωστόσο, η προσέλκυση τέτοιων επενδύσεων προϋποθέτει ένα περιβάλλον στο οποίο το ενεργειακό κόστος δεν θα αποτελεί αποτρεπτικό παράγοντα. Παράλληλα με τη βελτίωση του χωροταξικού πλαισίου και την αντιμετώπιση των ελλείψεων εργατικού δυναμικού, η ενέργεια βρίσκεται στον πυρήνα της προσπάθειας να γίνει η ελληνική βιομηχανία πιο ανταγωνιστική.
Οι εκπτώσεις και η πραγματική τιμή για τη βιομηχανία
Σύμφωνα, μάλιστα, με τους υπολογισμούς που μεταφέρουν πηγές της ΕΒΙΚΕΝ, το όφελος από τα μέτρα διαφοροποιείται ανάλογα με το εάν μια επιχείρηση λαμβάνει ή όχι αντιστάθμιση για το κόστος των δικαιωμάτων εκπομπών CO₂.
Για τις βιομηχανίες που δεν λαμβάνουν αντιστάθμιση, η έκπτωση κατά την περίοδο Ιανουαρίου – Ιουλίου διαμορφώνεται στο 25% επί της Οριακής Τιμής Συστήματος (ΟΤΣ), με τη μέση αξία της έκπτωσης να υπολογίζεται σε περίπου 23,7 ευρώ/MWh. Για τη δεύτερη περίοδο, το ποσοστό αυξάνεται στο 35%, με το όφελος να εκτιμάται περίπου στα 50 ευρώ/MWh.
Για τις επιχειρήσεις που λαμβάνουν αντιστάθμιση, η έκπτωση διαμορφώνεται στο 17,5%, αντιστοιχώντας σε περίπου 25 ευρώ/MWh, επιπλέον της αντιστάθμισης που ήδη εισπράττουν.
Η διαφοροποίηση αυτή έχει σημασία, καθώς η πραγματική επιβάρυνση δεν καθορίζεται μόνο από την έκπτωση, αλλά από το σύνολο των χρεώσεων που προστίθενται στην τιμή της χονδρεμπορικής αγοράς, καθώς και από την αντιστάθμιση όπου αυτή εφαρμόζεται.
Η ΕΒΙΚΕΝ επιχειρεί να αποτυπώσει το τελικό κόστος για τις δύο κατηγορίες βιομηχανιών, συνυπολογίζοντας την ΟΤΣ, τις χρεώσεις ΛΠ1, ΛΠ2 και ΛΠ3 και την αντιστάθμιση. Ως σημείο σύγκρισης χρησιμοποιείται το σταθερό οικιακό τιμολόγιο της ΔΕΗ, ύψους 115 ευρώ/MWh. Μετά την αφαίρεση του κόστους των απωλειών στη χαμηλή τάση, η αντίστοιχη τιμή υπολογίζεται σε περίπου 103 ευρώ/MWh, συμπεριλαμβανομένων των σχετικών χρεώσεων, οι οποίες εκτιμάται ότι κινούνται στην περιοχή των 22-30 ευρώ/MWh.
Η σύγκριση αναδεικνύει το βασικό πρόβλημα. Δηλαδή ότι οι ενισχύσεις περιορίζουν την επιβάρυνση, αλλά δεν διαμορφώνουν κατ’ ανάγκη ένα σαφές και διατηρήσιμο πλεονέκτημα για τη βιομηχανία, η οποία χρειάζεται ανταγωνιστικό κόστος ενέργειας για να παράγει και να εξάγει.
Το παράδειγμα του Αυγούστου και η πίεση από τις πρόσθετες χρεώσεις
Ενδεικτικό είναι το παράδειγμα του Αυγούστου, όπως το επεξεργάζονται οι πηγές της ΕΒΙΚΕΝ. Με ΟΤΣ στα 133,4 ευρώ/MWh και τις χρεώσεις ΛΠ1, ΛΠ2 και ΛΠ3 στα 22 ευρώ/MWh, το συνολικό κόστος πριν από την εφαρμογή της έκπτωσης ανέρχεται σε 155,4 ευρώ/MWh.
Για μια βιομηχανία που δεν λαμβάνει αντιστάθμιση, η έκπτωση 35% επί της ΟΤΣ αντιστοιχεί σε περίπου 46,7 ευρώ/MWh. Με βάση αυτόν τον υπολογισμό, η τελική τιμή διαμορφώνεται κοντά στα 108,7 ευρώ/MWh.
Η τιμή αυτή βρίσκεται σε μικρή απόσταση από τα περίπου 103 ευρώ/MWh που προκύπτουν ως συγκρίσιμο μέγεθος για το οικιακό τιμολόγιο της ΔΕΗ. Με άλλα λόγια, ακόμη και μετά την ενίσχυση, το ενεργειακό κόστος μιας βιομηχανίας που δεν λαμβάνει αντιστάθμιση μπορεί να παραμένει κοντά σε εκείνο ενός οικιακού καταναλωτή, χωρίς αυτό να σημαίνει ότι οι δύο περιπτώσεις είναι απολύτως συγκρίσιμες ως προς το σύνολο των όρων προμήθειας.
Για τις επιχειρήσεις που λαμβάνουν αντιστάθμιση, το ίδιο παράδειγμα οδηγεί σε τελική τιμή περίπου 102,4 ευρώ/MWh. Ο υπολογισμός προκύπτει από την ΟΤΣ των 133,4 ευρώ/MWh, την πρόσθετη επιβάρυνση των 22 ευρώ/MWh, την αφαίρεση αντιστάθμισης 30 ευρώ/MWh και έκπτωσης περίπου 23 ευρώ/MWh.
Η εικόνα αυτή, σύμφωνα με την ΕΒΙΚΕΝ, δεν είναι απαραίτητα σταθερή. Εάν οι χρεώσεις ΛΠ1, ΛΠ2 και ΛΠ3 αυξηθούν από τα 22 ευρώ/MWh του Αυγούστου προς τα 30 ευρώ/MWh τον Σεπτέμβριο, όπως εκτιμούν οι πηγές της, η τελική επιβάρυνση θα αυξηθεί, εφόσον οι υπόλοιπες παράμετροι παραμείνουν αμετάβλητες.
Έτσι, μέρος του οφέλους από τις εκπτώσεις μπορεί να απορροφηθεί από την αύξηση των υπόλοιπων χρεώσεων, περιορίζοντας την αποτελεσματικότητα της στήριξης. Αυτό καθιστά κρίσιμη την εξέταση όχι μόνο του ποσοστού της έκπτωσης, αλλά και του συνολικού λογαριασμού που καλείται να πληρώσει η βιομηχανία.
Το ερώτημα για την επάρκεια των 95 εκατ. ευρώ
Στο πλαίσιο αυτό, παραμένει ανοιχτό το ερώτημα εάν τα 95 εκατ. ευρώ επαρκούν για να καλύψουν τις ανάγκες της βιομηχανίας και να προσφέρουν ουσιαστική ανακούφιση στις επιχειρήσεις που πλήττονται περισσότερο από το ενεργειακό κόστος.
Πηγές της ΕΒΙΚΕΝ επισημαίνουν ότι η εξαίρεση των πετρελαϊκών επιχειρήσεων από τον σχεδιασμό εξοικονόμησε περίπου 18-19 εκατ. ευρώ. Το ποσό αυτό περιορίζει τη συνολική δημοσιονομική επιβάρυνση, δεν απαντά όμως από μόνο του στο ερώτημα εάν οι διαθέσιμοι πόροι επαρκούν για τις υπόλοιπες βιομηχανίες, ιδίως εάν οι πρόσθετες χρεώσεις συνεχίσουν να αυξάνονται.
Η επάρκεια του κονδυλίου θα κριθεί από το εύρος των δικαιούχων, την τελική εφαρμογή των εκπτώσεων και την εξέλιξη των τιμών και των επιβαρύνσεων κατά την περίοδο ισχύος των μέτρων. Επομένως, τα 95 εκατ. ευρώ αποτελούν μια συγκεκριμένη παρέμβαση στήριξης, αλλά δεν μπορούν να αξιολογηθούν ανεξάρτητα από το συνολικό ενεργειακό κόστος που διαμορφώνεται στην αγορά.
Το ενεργειακό κόστος κρίνει την επόμενη ημέρα της βιομηχανίας
Η παρέμβαση της ΕΒΙΚΕΝ επαναφέρει στο προσκήνιο ένα ζήτημα που υπερβαίνει την προσωρινή ανακούφιση των επιχειρήσεων: τη διαρθρωτική ανταγωνιστικότητα της ελληνικής βιομηχανίας. Οι επιδοτήσεις και οι εκπτώσεις μπορούν να περιορίσουν τις πιέσεις σε συγκεκριμένες περιόδους, δεν υποκαθιστούν όμως την ανάγκη για σταθερά ανταγωνιστικούς όρους προμήθειας ενέργειας.
Η διάσταση αυτή συνδέεται άμεσα με το ευρύτερο μήνυμα του Σπύρου Θεοδωρόπουλου για την ανάγκη ενίσχυσης των παραγωγικών επενδύσεων. Η Ελλάδα κατέγραψε 47 επενδυτικά έργα το 2025, αυξημένα κατά 34% σε σχέση με το προηγούμενο έτος, σύμφωνα με την EY, ενώ το 55% των στελεχών ξένων επιχειρήσεων που συμμετείχαν στην έρευνα σχεδιάζει να αναπτύξει ή να επεκτείνει τις δραστηριότητές του στη χώρα μέσα στον επόμενο χρόνο.
Η διατήρηση αυτής της δυναμικής προϋποθέτει, ωστόσο, ότι οι επενδυτές θα βρίσκουν στην Ελλάδα όχι μόνο δημοσιονομική σταθερότητα και βελτιωμένο επιχειρηματικό περιβάλλον, αλλά και ανταγωνιστικό κόστος παραγωγής. Το υψηλό κόστος ενέργειας, σε συνδυασμό με τις εκκρεμότητες στο χωροταξικό πλαίσιο και τις ελλείψεις εργατικού δυναμικού, εξακολουθεί να αποτελεί ένα από τα βασικά εμπόδια.
Το διακύβευμα είναι συνεπώς μεγαλύτερο από την αποτελεσματικότητα ενός πακέτου στήριξης 95 εκατ. ευρώ. Είναι η δυνατότητα της χώρας να δημιουργήσει ένα σταθερό ενεργειακό περιβάλλον που θα επιτρέπει στη βιομηχανία να σχεδιάζει μακροπρόθεσμα, να επενδύει, να αυξάνει την παραγωγικότητά της και να ανταγωνίζεται ισότιμα τις επιχειρήσεις των υπόλοιπων ευρωπαϊκών χωρών.