
Σε επίπεδα ρεκόρ διαμορφώθηκε το ανεκτέλεστο υπόλοιπο έργων του Ομίλου ΑΒΑΞ κατά το πρώτο εξάμηνο του 2026, προσφέροντας υψηλή ορατότητα για την πορεία των εσόδων τα επόμενα χρόνια. Ο Όμιλος διατήρησε παράλληλα τον κύκλο εργασιών του κοντά στα ιστορικά υψηλά, παρά τις πιέσεις που ασκούν στο κόστος κατασκευής οι γεωπολιτικές αναταράξεις και οι αυξημένες τιμές υλικών και ενέργειας.
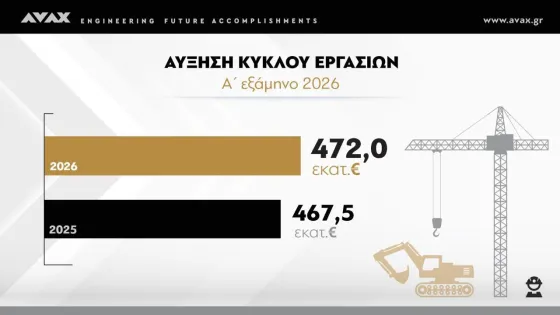
Σύμφωνα με τα αποτελέσματα εξαμήνου, ο ενοποιημένος κύκλος εργασιών ανήλθε στα 472 εκατ. ευρώ, αυξημένος κατά 0,9% σε σύγκριση με τα 467,5 εκατ. ευρώ της αντίστοιχης περιόδου του 2025. Η επίδοση αποδίδεται στη συνεχιζόμενη υψηλή ταχύτητα εκτέλεσης των έργων που έχει αναλάβει ο Όμιλος στην Ελλάδα και τη Ρουμανία.
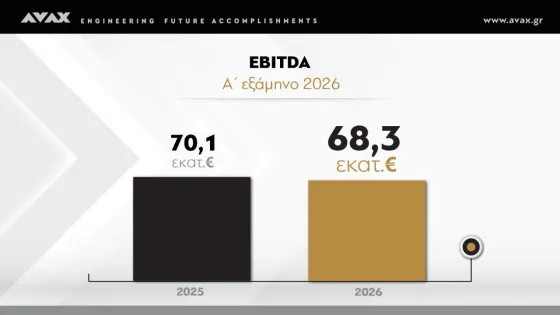
Η εικόνα στην κερδοφορία παρέμεινε ισχυρή, αν και καταγράφηκε μικρή υποχώρηση σε σχέση με το περυσινό εξάμηνο. Τα κέρδη προ φόρων, τόκων και αποσβέσεων, EBITDA, διαμορφώθηκαν στα 68,3 εκατ. ευρώ από 70,1 εκατ. ευρώ, σημειώνοντας μείωση περίπου 2,6%.
Αντίστοιχα, τα καθαρά κέρδη μετά από φόρους ανήλθαν στα 27,3 εκατ. ευρώ, έναντι 28,5 εκατ. ευρώ το πρώτο εξάμηνο του 2025, παρουσιάζοντας κάμψη κατά περίπου 4,2%.
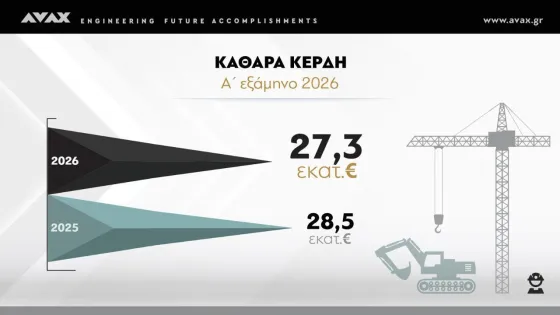
Η μικρή αυτή υποχώρηση αποκτά ιδιαίτερη σημασία εάν συνεκτιμηθούν οι πληθωριστικές πιέσεις που δέχεται ο κατασκευαστικός κλάδος. Η αύξηση του κόστους των υλικών, της ενέργειας, των μεταφορών και της χρηματοδότησης περιορίζει τα περιθώρια κέρδους, ιδίως στα έργα που έχουν συμβασιοποιηθεί με τιμές προηγούμενων ετών.
Παρά τις πιέσεις, το περιθώριο EBITDA του κατασκευαστικού κλάδου διαμορφώθηκε στο 12,6%, υψηλότερα από το 10,8% που είχε καταγραφεί για το σύνολο του 2025. Η εξέλιξη δείχνει ότι η ωρίμανση των συμβάσεων και η επιτάχυνση των εργασιών επιτρέπουν στον Όμιλο να διατηρεί ικανοποιητική λειτουργική αποδοτικότητα.
Νέες συμβάσεις 850 εκατ. ευρώ
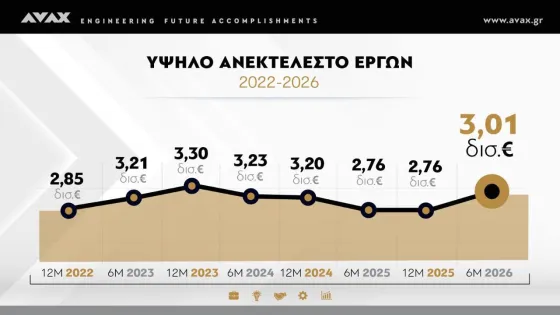
Το ισχυρότερο στοιχείο των αποτελεσμάτων είναι η περαιτέρω ενίσχυση του ανεκτέλεστου υπολοίπου. Παρά την ταχεία εκτέλεση των υφιστάμενων συμβάσεων, το ανεκτέλεστο ανήλθε στα 3 δισ. ευρώ, από 2,8 δισ. ευρώ στο τέλος του 2025, καταγράφοντας αύξηση άνω του 7%.
Η άνοδος στηρίχθηκε στην υπογραφή νέων συμβάσεων συνολικού ύψους 850 εκατ. ευρώ μέσα στο 2026. Το μέγεθος του ανεκτέλεστου αντιστοιχεί σε περισσότερο από τρεις φορές τον ετησιοποιημένο κύκλο εργασιών του πρώτου εξαμήνου, παρέχοντας σημαντική ορατότητα ως προς την παραγωγή εσόδων και αποτελεσμάτων.
Το 96% του ανεκτέλεστου αφορά έργα στην ελληνική αγορά. Ως προς τη σύνθεσή του, το 41% προέρχεται από δημόσια έργα, ενώ το υπόλοιπο 59% αφορά ιδιωτικά έργα και συμβάσεις Σύμπραξης Δημοσίου και Ιδιωτικού Τομέα.
Η αυξημένη συμμετοχή ιδιωτικών έργων και ΣΔΙΤ περιορίζει σε έναν βαθμό την εξάρτηση του Ομίλου από τις παραδοσιακές δημόσιες εργολαβίες. Παράλληλα, η διοίκηση επισημαίνει το υψηλό ποσοστό επαναλαμβανόμενων πελατών, στοιχείο που συνδέεται με μακροχρόνιες συνεργασίες και δυνατότητα διεκδίκησης νέων συμβάσεων.
Χαμηλή μόχλευση και περιθώριο για επενδύσεις
Ο δείκτης καθαρού δανεισμού προς EBITDA του τελευταίου δωδεκαμήνου διατηρήθηκε στις 2,1 φορές. Πρόκειται για σχετικά ελεγχόμενο επίπεδο μόχλευσης για έναν κατασκευαστικό όμιλο με υψηλό ανεκτέλεστο και συμμετοχή σε έργα παραχωρήσεων.
Η διατήρηση του δείκτη σε χαμηλά επίπεδα ενισχύει τη χρηματοοικονομική ευελιξία της ΑΒΑΞ. Ο Όμιλος διαθέτει, έτσι, μεγαλύτερο περιθώριο να χρηματοδοτήσει νέες επενδύσεις ή να συμμετάσχει σε έργα που απαιτούν ίδια κεφάλαια, χωρίς να επιβαρύνει υπέρμετρα τον ισολογισμό του.
Η δυνατότητα αυτή είναι κρίσιμη, καθώς τα μεγάλα έργα υποδομών, οι παραχωρήσεις και οι ΣΔΙΤ απαιτούν σημαντική χρηματοδοτική συμμετοχή πριν αρχίσουν να παράγουν σταθερές ταμειακές ροές.
Στα 408 εκατ. ευρώ η αξία των συμμετοχών
Παράλληλα με την κατασκευαστική δραστηριότητα, ο Όμιλος διαθέτει χαρτοφυλάκιο συμμετοχών σε παραχωρήσεις και ΣΔΙΤ. Η εύλογη αξία του χαρτοφυλακίου αυξήθηκε στα 408 εκατ. ευρώ, από 398 εκατ. ευρώ στο τέλος του 2025, παρουσιάζοντας άνοδο κατά 10 εκατ. ευρώ ή περίπου 2,5%.
Από τη συνολική αυτή αξία, τα 125 εκατ. ευρώ δεν αποτυπώνονται στον ενοποιημένο ισολογισμό και ειδικότερα στα ίδια κεφάλαια. Η διαφορά προκύπτει από τη διαφορετική μέθοδο αποτίμησης: οι συμμετοχές αποτιμώνται με βάση την εύλογη αξία, ενώ στον ενοποιημένο ισολογισμό καταγράφονται με τη μέθοδο της καθαρής θέσης.
Το στοιχείο αυτό υποδηλώνει ότι μέρος της οικονομικής αξίας του χαρτοφυλακίου δεν εμφανίζεται άμεσα στη λογιστική καθαρή θέση του Ομίλου. Οι παραχωρήσεις και οι ΣΔΙΤ μπορούν, ωστόσο, να αποτελέσουν πηγή μελλοντικών μερισμάτων και επαναλαμβανόμενων ταμειακών ροών.
Το στοίχημα της εκτέλεσης
Η εικόνα του πρώτου εξαμήνου είναι αυτή ενός Ομίλου με σταθερά έσοδα, υψηλά περιθώρια στον κατασκευαστικό κλάδο και ισχυρή δεξαμενή έργων, αλλά με ελαφρά κάμψη στην τελική κερδοφορία.
Το βασικό στοίχημα για το επόμενο διάστημα είναι η μετατροπή του ανεκτέλεστου των 3 δισ. ευρώ σε έσοδα και κέρδη, χωρίς διάβρωση των περιθωρίων από το αυξημένο κόστος υλικών, ενέργειας και χρηματοδότησης. Η ταχύτητα εκτέλεσης των έργων, η αποτελεσματική διαχείριση του κόστους και η αποφυγή καθυστερήσεων θα καθορίσουν σε μεγάλο βαθμό την πορεία των επόμενων χρήσεων.
Με δεδομένες τις νέες συμβάσεις των 850 εκατ. ευρώ, τη χαμηλή μόχλευση και την αξία των συμμετοχών του, ο Όμιλος εισέρχεται στο δεύτερο εξάμηνο του 2026 με σημαντική ορατότητα εργασιών. Η επόμενη δοκιμασία είναι αν αυτή η ισχυρή βάση έργων θα μεταφραστεί σε νέα αύξηση της λειτουργικής και καθαρής κερδοφορίας.