
Η ενεργειακή δαπάνη, το αυξημένο λειτουργικό κόστος και η ανάγκη για συνεχή επενδυτικό εκσυγχρονισμό συνθέτουν ένα απαιτητικό περιβάλλον για την αγορά των σούπερ μάρκετ στην Ελλάδα. Παρά τον υψηλό κύκλο εργασιών και τη σταθερή διεύρυνση της παρουσίας τους στην αγορά τροφίμων, οι αλυσίδες λειτουργούν με ιδιαίτερα περιορισμένα περιθώρια κερδοφορίας, την ώρα που οι ανάγκες για επενδύσεις και η πίεση από τον ανταγωνισμό δημιουργούν τις προϋποθέσεις για έναν νέο κύκλο επιχειρηματικών ανακατατάξεων.
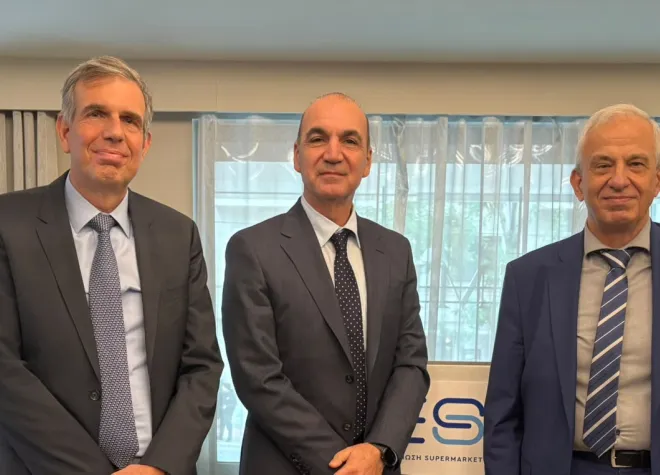
Τα στοιχεία που παρουσίασε χθες σε συνέντευξη Τύπου στην Αθήνα η Ένωση Σούπερ Μάρκετ Ελλάδας (ΕΣΕ) αποτυπώνουν χαρακτηριστικά αυτή τη συνθήκη. Οι 35 μεγαλύτερες αλυσίδες κατέγραψαν το 2025 πωλήσεις 13,6 δισ. ευρώ, αλλά τα κέρδη προ φόρων περιορίστηκαν στα 189 εκατ. ευρώ, με το περιθώριο κερδοφορίας να διαμορφώνεται στο 1,39%. Την ίδια στιγμή, οι επενδύσεις του κλάδου ανήλθαν σε 660 εκατ. ευρώ, ενώ οι συνολικές δαπάνες για ενέργεια αντιστοιχούν σε ένα σημαντικό μέρος του λειτουργικού κόστους, το οποίο συνολικά απορροφά σχεδόν το σύνολο του μικτού περιθωρίου.
Η ενέργεια στο λειτουργικό κόστος των αλυσίδων
Σύμφωνα με τα στοιχεία που παρουσίασε ο γενικός διευθυντής της ΕΣΕ, Απόστολος Πεταλάς, η ενέργεια αντιπροσωπεύει το 6,8% των συνολικών λειτουργικών εξόδων των αλυσίδων. Μπορεί να βρίσκεται αρκετά χαμηλότερα από τη μισθοδοσία, η οποία απορροφά το 62,6%, αποτελεί όμως έναν παράγοντα που επηρεάζει άμεσα την καθημερινή λειτουργία ενός δικτύου χιλιάδων καταστημάτων.
Η κατανάλωση ηλεκτρικής ενέργειας συνδέεται με τη λειτουργία των καταστημάτων, τις εγκαταστάσεις ψύξης και συντήρησης τροφίμων, τους αποθηκευτικούς χώρους και τις υποδομές εφοδιασμού. Σε ένα τόσο εκτεταμένο δίκτυο, ακόμη και σχετικά μικρές μεταβολές στο ενεργειακό κόστος μπορούν να επηρεάσουν αισθητά τις συνολικές λειτουργικές δαπάνες.
Η ενεργειακή επιβάρυνση αποκτά μεγαλύτερη σημασία όταν εξεταστεί σε συνδυασμό με την υπόλοιπη διάρθρωση του κόστους. Τα λοιπά λειτουργικά έξοδα αντιστοιχούν στο 19,9%, τα ενοίκια στο 6,4% και οι μεταφορές και τα logistics στο 4,3%. Το μεγαλύτερο βάρος, πάντως, εξακολουθεί να προέρχεται από την απασχόληση, με τη μισθοδοσία να αποτελεί μακράν τη σημαντικότερη δαπάνη.
Η συνολική εικόνα εξηγεί γιατί ο κλάδος δυσκολεύεται να μετατρέψει την αύξηση των πωλήσεων σε αντίστοιχη βελτίωση της κερδοφορίας. Από τα 3,6 δισ. ευρώ του μικτού περιθωρίου το 2025, τα 3,4 δισ. απορροφήθηκαν από τις λειτουργικές δαπάνες, αφήνοντας μόλις 189 εκατ. ευρώ κέρδη προ φόρων.
Τζίρος 13,6 δισ. ευρώ, αλλά περιθώριο κέρδους 1,39%
Η πίεση στην κερδοφορία δεν αποτελεί συγκυριακό φαινόμενο. Το περιθώριο κέρδους των αλυσίδων υποχωρεί σταθερά από το 2021, όταν είχε διαμορφωθεί στο 2,22%, για να περιοριστεί στο 1,80% τα επόμενα δύο χρόνια, στο 1,50% το 2024 και τελικά στο 1,39% το 2025.
Στην πενταετία 2020-2025, οι πωλήσεις αυξήθηκαν με μέσο ετήσιο ρυθμό 4,8%, ενώ οι λειτουργικές δαπάνες και οι τόκοι αυξήθηκαν κατά 5,3%. Η απόκλιση αυτή περιορίζει σταδιακά το περιθώριο που απομένει στις επιχειρήσεις, παρά τη διεύρυνση του κύκλου εργασιών.
Η σύγκριση με μεγάλες διεθνείς αλυσίδες αναδεικνύει επίσης την απόσταση. Το μέσο περιθώριο κέρδους προ φόρων των επτά ομίλων που περιλαμβάνονται στην παρουσίαση διαμορφώθηκε στο 3,22%, έναντι 1,39% στην Ελλάδα. Η διαφορά είναι εμφανής σε επιχειρήσεις όπως η Walmart και η Mercadona, με περιθώρια 3,07% και 4,53% αντίστοιχα. Η σύγκριση αφορά επιλεγμένες επιχειρήσεις διαφορετικών αγορών, αποτυπώνει όμως τη δυσκολία των ελληνικών αλυσίδων να δημιουργήσουν αντίστοιχα περιθώρια.
Επενδύσεις 660 εκατ. ευρώ και ανάγκη ενεργειακού εκσυγχρονισμού
Παρά τα στενά περιθώρια, ο κλάδος δεν περιορίζει τις επενδυτικές του δαπάνες. Αντιθέτως, αυτές αυξήθηκαν σημαντικά το 2025, φτάνοντας περίπου τα 660 εκατ. ευρώ, έναντι 400 εκατ. ευρώ το 2024. Σε βάθος δεκαετίας, οι συνολικές επενδύσεις των αλυσίδων εκτιμώνται σε 3,8 δισ. ευρώ.
Η επενδυτική δραστηριότητα έχει ιδιαίτερη σημασία για έναν κλάδο που καλείται να αναβαθμίσει τα δίκτυα καταστημάτων, τις αποθηκευτικές και μεταφορικές υποδομές, τα συστήματα διαχείρισης και τις τεχνολογικές του δυνατότητες. Στο ίδιο πλαίσιο, η ενεργειακή αποδοτικότητα και η καλύτερη διαχείριση της κατανάλωσης αποτελούν σημαντικές παραμέτρους για τον περιορισμό των λειτουργικών δαπανών.
Τα στοιχεία της ΕΣΕ δεν παρέχουν αναλυτική κατανομή των επενδύσεων ανά κατηγορία, επομένως δεν μπορεί να προσδιοριστεί ποιο μέρος των 660 εκατ. ευρώ κατευθύνθηκε σε ενεργειακές υποδομές ή εξοικονόμηση ενέργειας. Ωστόσο, η βαρύτητα του ενεργειακού κόστους στη συνολική λειτουργία των αλυσίδων καθιστά τον συγκεκριμένο τομέα ένα από τα πεδία στα οποία μπορεί να αναζητηθεί μεγαλύτερη αποδοτικότητα τα επόμενα χρόνια.
Νέος κύκλος συγκέντρωσης στην αγορά
Η πίεση στην κερδοφορία, σε συνδυασμό με τις αυξανόμενες επενδυτικές ανάγκες, δημιουργεί παράλληλα τις προϋποθέσεις για περαιτέρω συγκέντρωση της αγοράς. Οι εξαγορές και οι συγχωνεύσεις αναμένεται να αποτελέσουν σημαντικό εργαλείο για τη δημιουργία μεγαλύτερων επιχειρηματικών σχημάτων, τα οποία θα μπορούν να αξιοποιούν οικονομίες κλίμακας και συνέργειες σε προμήθειες, αποθήκευση, μεταφορές και λειτουργικές υποδομές.
Χαρακτηριστική ήταν η επισήμανση του προέδρου της ΕΣΕ, Γιάννη Μασούτη, ότι «με τόσο μικρά κέρδη, ακόμη και με ζημιές κάποιες αλυσίδες, η συγκέντρωση του κλάδου προκύπτει από ανάγκη». Από την πλευρά του, ο αντιπρόεδρος της Ένωσης και επικεφαλής της METRO, Αριστοτέλης Παντελιάδης, στάθηκε στη διαρκή συμπίεση των περιθωρίων και στις δυσκολίες που δημιουργεί για τη βιωσιμότητα ορισμένων επιχειρήσεων.
Η δημιουργία μεγαλύτερων σχημάτων μπορεί να βελτιώσει την αποτελεσματικότητα της εφοδιαστικής αλυσίδας, να ενισχύσει τη διαπραγματευτική ισχύ και να περιορίσει επιμέρους λειτουργικές επιβαρύνσεις. Το ζητούμενο, ωστόσο, είναι κατά πόσο τα οφέλη αυτά θα περάσουν τελικά και στον καταναλωτή, μέσω καλύτερων τιμών και υπηρεσιών. Η μεγαλύτερη συγκέντρωση δεν εγγυάται από μόνη της εντονότερο ανταγωνισμό ή φθηνότερο καλάθι.
Η αγορά τροφίμων αλλάζει, οι απαιτήσεις των καταναλωτών αυξάνονται
Η σημασία των εξελίξεων γίνεται ακόμη μεγαλύτερη αν ληφθεί υπόψη η θέση που έχουν πλέον αποκτήσει τα σούπερ μάρκετ στην ελληνική αγορά τροφίμων. Το μερίδιό τους στην αξία των πωλήσεων αυξήθηκε από 49,5% το 2015 σε περίπου 60,4% το 2025. Από τη συνολική δαπάνη των 26,1 δισ. ευρώ για τρόφιμα πέρυσι, τα 15,7 δισ. ευρώ κατευθύνθηκαν στις οργανωμένες αλυσίδες.
Παρά τη διεύρυνση αυτή, η εικόνα που έχει το κοινό για τον κλάδο παραμένει προβληματική. Η έρευνα του ΙΕΛΚΑ δείχνει ότι οι καταναλωτές εκτιμούν το περιθώριο καθαρού κέρδους των αλυσίδων στο 8,9%, ενώ θεωρούν εύλογο ένα ποσοστό 5,1%. Τα ποσοστά αυτά δεν είναι άμεσα συγκρίσιμα με το λογιστικό περιθώριο προ φόρων του 1,39%, αποτυπώνουν όμως την απόσταση μεταξύ της οικονομικής εικόνας των επιχειρήσεων και της αντίληψης της αγοράς.
Μόλις το 28% των ερωτηθέντων αξιολογεί θετικά την κοινωνική και οικονομική συνεισφορά των σούπερ μάρκετ, έναντι 67% την περίοδο 2020-2021. Παράλληλα, το 69% ζητά χαμηλότερες καθημερινές τιμές, το 37% περισσότερες προσφορές και το 28% μεγαλύτερη διαφάνεια στην τιμολόγηση.
Με περίπου 40 αλυσίδες, περισσότερα από 3.800 καταστήματα και 125.000 εργαζομένους, το οργανωμένο λιανεμπόριο τροφίμων αποτελεί έναν κλάδο με τεράστια οικονομική και κοινωνική παρουσία. Η επόμενη ημέρα θα εξαρτηθεί από την ικανότητα των επιχειρήσεων να ελέγξουν τις λειτουργικές τους δαπάνες, να επενδύσουν σε αποδοτικότερες υποδομές και να αξιοποιήσουν τις οικονομίες κλίμακας που ενδεχομένως θα προκύψουν από τη συγκέντρωση.
Για τον καταναλωτή, όμως, η τελική αξιολόγηση θα γίνει στο ράφι και στο ταμείο. Η ενεργειακή αποδοτικότητα, ο τεχνολογικός εκσυγχρονισμός και η επιχειρηματική αναδιάρθρωση αποκτούν πραγματική αξία όταν μεταφράζονται σε βιώσιμη λειτουργία, καλύτερη εξυπηρέτηση και ανταγωνιστικότερες τιμές.