
Η ενεργειακή κρίση στην Ευρώπη μπορεί να συνεχιστεί πολύ μετά το τέλος του φετινού χειμώνα. Ακόμη κι αν οι καιρικές συνθήκες αποδειχθούν ήπιες και αποκλιμακωθεί η σύγκρουση στη Μέση Ανατολή, η αγορά θα έχει μπροστά της ένα δύσκολο καλοκαίρι αναπλήρωσης των αποθεμάτων. Αυτό είναι το βασικό συμπέρασμα των αναλύσεων που επικαλείται το Reuters: η Ευρώπη δεν ανησυχεί μόνο για το πόσο φυσικό αέριο θα καταναλώσει τον χειμώνα, αλλά και για το πόσο ακριβό θα είναι να ξαναγεμίσει τις αποθήκες της το 2027.
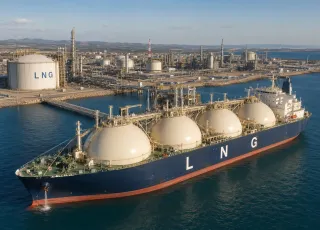
Οι ευρωπαϊκές αποθήκες εκτιμάται ότι θα είναι γεμάτες κατά 75% έως 78% την 1η Νοεμβρίου, όταν ολοκληρώνεται συνήθως η περίοδος αναπλήρωσης. Το ποσοστό αυτό είναι περίπου δέκα ποσοστιαίες μονάδες χαμηλότερο από τον μέσο όρο της τελευταίας πενταετίας, ενώ η Ευρώπη ξεκινά τον χειμώνα από χαμηλότερη βάση. Η διαταραχή στις εξαγωγές LNG από το Κατάρ και τα Ηνωμένα Αραβικά Εμιράτα, λόγω της κρίσης στα Στενά του Ορμούζ, έχει περιορίσει σχεδόν το 20% των παγκόσμιων εξαγωγών υγροποιημένου φυσικού αερίου και έχει εντείνει τον ανταγωνισμό για φορτία μεταξύ Ευρώπης και Ασίας.
Το μέγεθος του κινδύνου θα κριθεί από τη διάρκεια του χειμώνα και τις θερμοκρασίες. Με μέσες καιρικές συνθήκες, τα αποθέματα στη Βορειοδυτική Ευρώπη μπορεί να υποχωρήσουν κοντά στο 20% στις αρχές Απριλίου. Σε ένα ψυχρότερο σενάριο, θα μπορούσαν να περιοριστούν στο 10% με 15% — επίπεδο που χαρακτηρίζεται ιδιαίτερα κρίσιμο για την επόμενη περίοδο αναπλήρωσης. Αυτό δεν σημαίνει αυτομάτως ότι η Ευρώπη θα βρεθεί αντιμέτωπη με άμεση έλλειψη αερίου. Σημαίνει όμως ότι θα διαθέτει μικρότερο περιθώριο ασφαλείας και θα είναι πιο ευάλωτη σε μια νέα διακοπή προμηθειών ή σε έναν γύρο έντονου ανταγωνισμού για LNG.
Οι αποθήκες καλύπτουν συνήθως το 25% με 30% της χειμερινής κατανάλωσης φυσικού αερίου στην Ευρωπαϊκή Ένωση. Το υπόλοιπο πρέπει να εξασφαλιστεί από αγωγούς και εισαγωγές LNG, κυρίως από τη Νορβηγία και τις Ηνωμένες Πολιτείες. Εφόσον οι ευρωπαϊκές αποθήκες αδειάσουν περισσότερο από το αναμενόμενο, οι αγοραστές θα χρειαστεί να διεκδικήσουν μεγαλύτερες ποσότητες στην παγκόσμια αγορά ακριβώς τη στιγμή που οι ασιατικές χώρες θα ανταγωνίζονται για τα ίδια φορτία. Αναλυτές προειδοποιούν ότι μια νέα άνοδος του TTF πάνω από τα 100 ευρώ ανά μεγαβατώρα είναι πιθανή, χωρίς αυτό να αποτελεί βασική πρόβλεψη για την πορεία των τιμών.
Ο κίνδυνος δεν σταματά με την επαναλειτουργία των θαλάσσιων οδών ή την αποκλιμάκωση της κρίσης. Η αγορά θα πρέπει να αναπληρώσει τις αποθήκες μέσα στο 2027, ενώ από τον Ιανουάριο εκείνης της χρονιάς προβλέπεται πλήρης απαγόρευση εισαγωγών ρωσικού LNG στην ΕΕ. Την ίδια ώρα, η επιστροφή σε πιο κανονικές συνθήκες δεν αναμένεται άμεσα: σύμφωνα με εκτίμηση αναλυτή της BNP Paribas που μεταφέρει το Reuters, η εξομάλυνση της αγοράς στα προ της σύγκρουσης επίπεδα δεν αναμένεται πριν από το 2028. Η Rabobank, πάντως, διατηρεί πρόβλεψη για μέση τιμή περίπου 45 ευρώ ανά μεγαβατώρα το 2027, υψηλότερη κατά περίπου 20 ευρώ από τις προηγούμενες εκτιμήσεις της.
Για τα νοικοκυριά και τις επιχειρήσεις, η πίεση μπορεί να γίνει περισσότερο αισθητή το 2027. Οι λογαριασμοί λιανικής δεν ακολουθούν αμέσως τις μεταβολές της χονδρεμπορικής αγοράς, καθώς αρκετά συμβόλαια ανανεώνονται σε μεταγενέστερο χρόνο. Το Reuters αναφέρει ότι οι αυξήσεις στις τιμές χονδρικής του 2026 ενδέχεται επομένως να περάσουν με καθυστέρηση στους καταναλωτές. Η Ευρώπη προσέρχεται σε αυτή τη νέα περίοδο με σαφώς υψηλότερο κόστος φυσικού αερίου από τις ΗΠΑ, γεγονός που επιβαρύνει ήδη τη βιομηχανική ανταγωνιστικότητα και ενισχύει το κόστος ηλεκτροπαραγωγής.
Για την Ελλάδα, η διεθνής αναταραχή αναδεικνύει ταυτόχρονα τη στρατηγική αξία των υποδομών LNG και την έκθεση της χώρας στις διεθνείς τιμές. Η Ρεβυθούσα παραμένει βασική πύλη εισόδου φυσικού αερίου, ενώ ο σταθμός της Αλεξανδρούπολης προσθέτει δεύτερο σημείο εισαγωγής και δυνατότητες τροφοδοσίας της ευρύτερης περιοχής. Τα στοιχεία του ΔΕΣΦΑ για το πρώτο εξάμηνο του 2026 δείχνουν ότι η Ρεβυθούσα ήταν η κύρια πύλη εισαγωγής LNG και ότι οι εισαγωγές από την Αλεξανδρούπολη αυξήθηκαν σημαντικά σε σχέση με πέρυσι.
Οι υποδομές αυτές προσφέρουν μεγαλύτερη ευελιξία για την κάλυψη της ζήτησης και ενισχύουν τη δυνατότητα της Ελλάδας να λειτουργεί ως κόμβος μεταφοράς αερίου προς τη Νοτιοανατολική Ευρώπη. Δεν εξουδετερώνουν, όμως, το κόστος των διεθνών φορτίων: όταν η Ευρώπη και η Ασία διεκδικούν ταυτόχρονα περιορισμένες ποσότητες LNG, η χώρα πληρώνει το τίμημα της στενότητας μέσω υψηλότερων τιμών προμήθειας. Η αύξηση του κόστους μπορεί στη συνέχεια να μεταφερθεί στις μονάδες ηλεκτροπαραγωγής με φυσικό αέριο και, ανάλογα με τις συνθήκες της αγοράς ηλεκτρισμού, στους καταναλωτές και στις επιχειρήσεις.
Το ενεργειακό πρόβλημα του 2027, επομένως, αρχίζει από τις αποθήκες που θα μείνουν άδειες το 2026. Το κρίσιμο ερώτημα για την Ευρώπη —και για την Ελλάδα— δεν είναι μόνο αν θα επαρκέσει το αέριο τον φετινό χειμώνα. Είναι πόσες ποσότητες LNG θα πρέπει να αγοραστούν για την αναπλήρωση των αποθεμάτων και σε ποιες τιμές, σε μια αγορά που παραμένει ευάλωτη σε γεωπολιτικές διαταραχές και στον ανταγωνισμό με την Ασία.